Meteora Real Estate Development: как правильно читать планировку
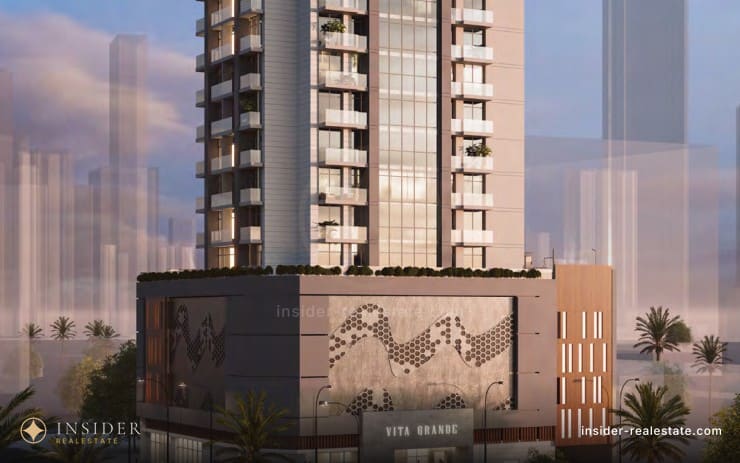
Застройщик башни в JVC. Две квартиры одинаковой площади живут совершенно по-разному, и на чертеже видно, какая именно, — если знать пять вещей.
Совсем молодая компания двух соучредителей, которая продала первые два проекта за считаные дни после запуска, — темп, который говорит о спросе на цену и локацию, но пока ничего не говорит о том, как она исполнит и обслужит уже третий дом подряд.
В каталоге 1 проект этого застройщика. Своих лотов в стоке сейчас нет — ниже предложения в тех же районах.
Проверяемые факты о самом застройщике — в отличие от цифр выше, они не про наш сток и не меняются от того, что сегодня выставлено на продажу.
Meteora Real Estate Development — молодая компания двух соучредителей, вышедшая на рынок совсем недавно и уже успевшая реализовать несколько проектов подряд в одном районе, JVC. Это стремительный темп для компании такого возраста: большинство застройщиков-новичков растягивают первый проект на годы, здесь же счёт проектов уже идёт на третий буквально через короткое время после основания.
Такая скорость выхода на рынок обычно требует либо значительного собственного капитала, либо очень агрессивной модели продаж, либо того и другого сразу. Для покупателя важно понимать, за счёт чего именно достигнут этот темп, — устойчивой финансовой модели или ставки на постоянный приток нового спроса для финансирования каждого следующего проекта за счёт предыдущего.
Первые проекты компании разошлись за считаные дни после запуска — само по себе сильное свидетельство того, что цена входа и локация оказались привлекательны для рынка в момент запуска. Быстрая распродажа снижает риск того, что у застройщика не хватит средств на завершение стройки из-за слабого спроса, — это реальный плюс для офф-план покупателя.
Но скорость продаж говорит о маркетинге и ценообразовании на старте, а не о качестве итогового исполнения: дом, распроданный за неделю, всё равно нужно построить, сдать вовремя и обслуживать годами после этого, и именно эти три вещи пока не проверены публичной историей компании. Разделяйте эти два разных сигнала при оценке застройщика.
Все проекты компании на сегодня сосредоточены в JVC — плотном, активно застраиваемом районе с большим числом одновременно работающих застройщиков и постоянным потоком нового предложения. Узкий географический фокус может означать, что компания нарабатывает специализацию именно на этом рынке, — но также означает отсутствие диверсификации: спад спроса конкретно в JVC ударит по компании сильнее, чем по застройщику с проектами в разных районах.
В таком плотном районе конкуренция идёт не только с другими застройщиками, но и с собственными более ранними проектами компании, если они выходят на аренду или перепродажу одновременно, — это стоит держать в голове при оценке доходности конкретного лота.
У компании нет ни одного объекта с завершённым циклом от стройки до нескольких лет эксплуатации, и это меняет саму логику проверки: важна не репутация бренда, а конкретные документы по конкретному проекту — эскроу-счёт, статус Oqood, договор с подрядчиком и фактический, а не заявленный процент готовности стройки на момент осмотра.
Отсутствие истории не означает автоматически повышенный риск — многие успешные сегодня застройщики Дубая когда-то были такими же новичками, — но означает, что вся ответственность за проверку ложится на конкретные факты по текущему проекту, а не на репутацию, которой ещё не успело накопиться.
Ни один из проектов компании ещё не прошёл полный цикл до сдачи и заселения, поэтому говорить о полноценном вторичном рынке пока рано — вся текущая статистика касается офф-план цен и скорости продаж, а не подтверждённой рынком аренды или перепродажи готового жилья. Первая реальная проверка ликвидности состоится только после передачи ключей по самому раннему из проектов.
Быстрая распродажа лотов на старте — не гарантия такой же лёгкой перепродажи после сдачи: интерес покупателей офф-план по привлекательной стартовой цене и интерес покупателей вторички к готовому дому — разные рынки с разной логикой.
По проектам этой компании я в первую очередь смотрю эскроу-счёт и реальный прогресс стройки на площадке — при полном отсутствии истории сдач это единственный объективный источник информации, доступный до передачи ключей. Дальше поднимаю, кто генподрядчик и какой у него опыт объектов сопоставимого масштаба, потому что для молодого застройщика именно подрядчик несёт основной технический риск.
И отдельно объясняю клиентам разницу между скоростью продаж и качеством исполнения — быстрая распродажа хорошо говорит о цене и локации, но ничего не говорит о том, что будет с домом через несколько лет после сдачи. Для тех, кто рассматривает не первый, а именно третий проект компании, отдельно уточняю, изменился ли состав команды и подрядчиков по сравнению с первыми двумя стройками, — темп роста в три проекта за короткий срок обычно требует расширения штата, и это стоит понимать, а не считать команду неизменной.
Застройщик определяется по названию проекта — отдельной колонки для него в базе нет. Поэтому цифры описывают наш сток, а не долю компании на рынке Дубая: девелопер с огромным объёмом готового жилья может быть представлен скромнее того, чьи проекты чаще выходят в перепродажу.
Это цены предложения, а не закрытых сделок. По конкретному дому я поднимаю зарегистрированные сделки Земельного департамента и показываю, где реально закрывались.
Застройщик башни в JVC. Две квартиры одинаковой площади живут совершенно по-разному, и на чертеже видно, какая именно, — если знать пять вещей.
В нашем каталоге 1 проект этого застройщика — с паспортами домов: этажность, число квартир, срок сдачи, состав спален. Список выше на этой странице. Под каждым проектом стоят лоты в продаже, если они есть.
Цена одинаковая: на первичке комиссию брокера платит застройщик, а не покупатель, поэтому обращение напрямую в отдел продаж денег не экономит. Разница в другом — отдел продаж застройщика показывает только его собственные проекты и не скажет, что в соседнем доме то же самое дешевле или что по этому проекту ждать сдачи дольше. На вторичке и переуступке комиссия стандартная — 2% плюс НДС.
Ответ зависит от цели покупки. Пришлите бюджет и задачу — разберу, какие проекты Meteora Real Estate Development сейчас стоит рассматривать, а какие я бы пропустил.
Спросить в TelegramСамый быстрый способ — Telegram.
Написать в Telegram